Markten trotsen de Iran-oorlog
Terwijl de oorlog rond Iran de inflatie opstuwt en energieprijzen verhoogt, tikken aandelenbeurzen wereldwijd het ene na het andere record aan. De Amsterdamse AEX flirtte vorige week even met de grens van 1.100 punten. Amerikaanse indices als de Nasdaq, de Dow Jones en de S&P 500 bereikten eveneens ongekende hoogten. Het zijn ontwikkelingen die op het eerste gezicht moeilijk te rijmen zijn met de geopolitieke onrust.
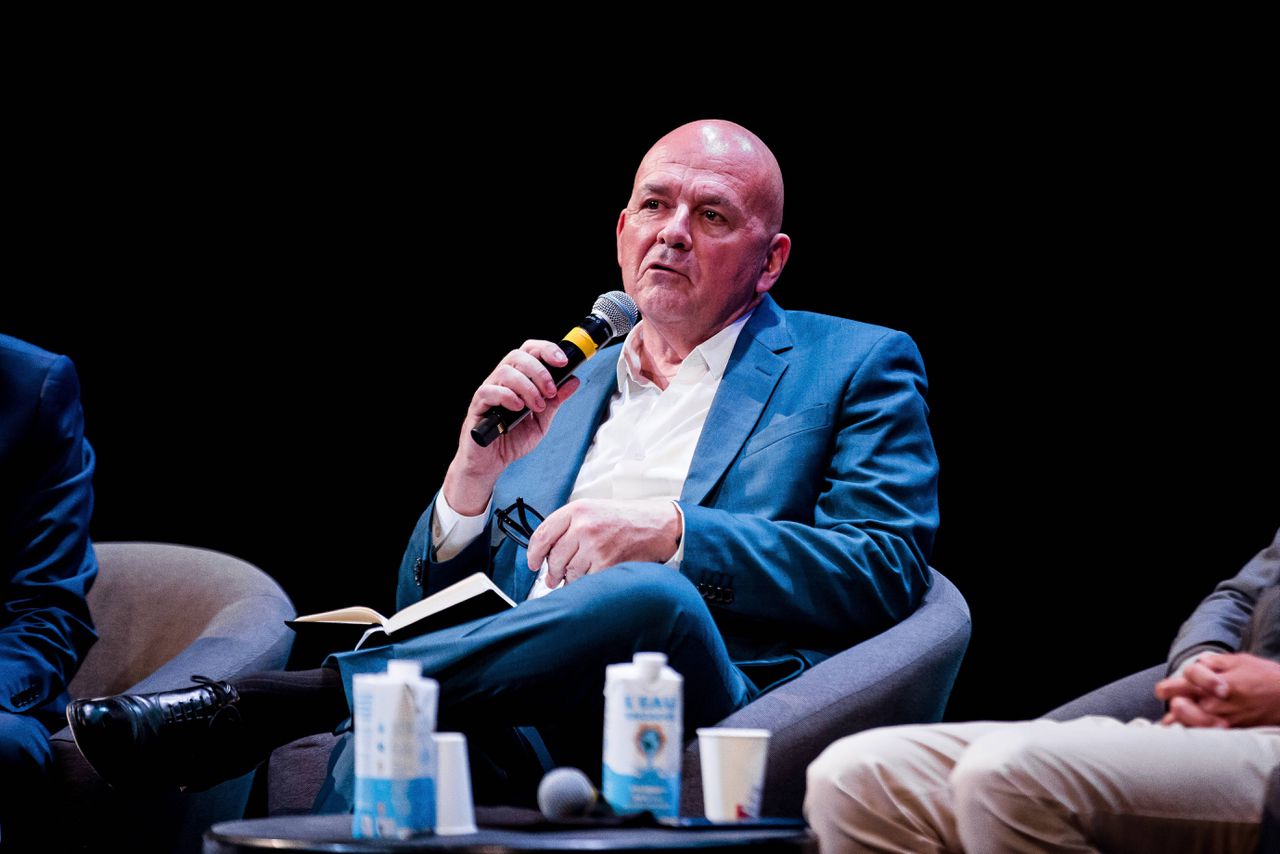
Stéphane Boujnah, topman van Euronext — de uitbater van de beurzen in Amsterdam, Parijs en Milaan — snapt de verbazing, maar heeft een verklaring. Vanuit het Euronext-kantoor in Parijs legt hij via een videoverbinding uit: „Je zou misschien verwachten dat een oorlog met een intensiteit als die rond Iran een sterkere impact op de markt zou hebben, maar dat gebeurde niet. Er is een gevoel in de markten dat dit conflict lokaal is en omkeerbaar.”
Boujnah erkent dat er risico’s blijven. „Komende tijd kan er een besmettingsgevaar zijn met prijsinvloed op energieprijzen en aanhoudende inflatie. Maar wat ik observeer, is dat investeerders op dit moment meer optimistisch dan pessimistisch zijn.”
Sterke bedrijfsresultaten als fundament
Een deel van de verklaring ligt in de bedrijfscijfers. De prestaties van beursgenoteerde ondernemingen in het eerste kwartaal waren, aldus Boujnah, „gewoon heel goed”. Parallelle ontwikkelingen, zoals de enorme investeringsgolf in kunstmatige intelligentie, spelen daarin een belangrijke rol. „De markten waren onder de indruk van de sterke winsten die veel bedrijven presenteerden. Beleggers redeneerden: als de oorlog voorbij is, gaan we toe naar een situatie die beter is dan gemiddeld.”
Boujnah nuanceert ook een veelgehoord misverstand over Europese beursindices. Wie een aandeel in een AEX-bedrijf koopt, koopt niet per se een stuk van de Nederlandse economie. „Neem ASML. Dat haalt slechts een klein deel van zijn omzet uit Nederland en Europa. Je koopt een mondiaal bedrijf met een hoofdkantoor in Nederland. De omzet en winst van ASML groeien, mede door de ontwikkelingen rond AI, gewoon flink.”
Europa versus de VS
De brede Europese index Stoxx 600 staat sinds 1 januari ruim 6,5 procent hoger, terwijl de Amerikaanse S&P 500 een plus van circa 10 procent noteert. Toch relativeert Boujnah het beeld van een structureel achterblijvend Europa.
„De betere prestaties van Amerikaanse indices werden de afgelopen jaren grotendeels bepaald door een kleine groep zeer grote technologiebedrijven — de zogenoemde Magnificent 7, met onder meer Apple en Amazon. Die bevinden zich in een unieke positie op de wereldmarkt en kunnen prijzen en marges realiseren die niet representatief zijn voor de rest van de markt.” Die groep presteert dit jaar juist iets minder goed dan de bredere aandelenmarkt.
Tegelijkertijd ziet Boujnah een duidelijke verschuiving in kapitaalstromen. „Veel wereldwijde investeerders in de VS, Azië en het Midden-Oosten vinden Europese bedrijven relatief goedkoop vergeleken met soortgelijke bedrijven in de VS. Daardoor bestaat de indruk dat er meer opwaarts potentieel te behalen valt. In de praktijk zien we sinds eind 2024 een aanzienlijke instroom van kapitaal uit de VS, Azië en de Golfregio naar Europa.”
Een gunstig klimaat voor beursgangen
Die hernieuwde interesse maakt de aandelenmarkt een aantrekkelijke plek om nieuw kapitaal aan te trekken. „Het is hét IPO-seizoen”, stelt Boujnah vast. „Na jaren van stagnerende groei in beursintroducties maakt een stroom aan particuliere bedrijven zich op om naar de beurs te gaan.”
In de VS tekent dat zich het duidelijkst af. Eerder deze maand realiseerde ruimtevaartbedrijf SpaceX met een waardering van 75 miljard dollar de grootste beursgang ooit. Later dit jaar volgen naar verwachting AI-bedrijven als Anthropic en OpenAI. De Amerikaanse bank JP Morgan sprak al van een „historische” piek in het bedrag dat vanuit de markt in Amerikaanse beursgangen wordt geïnvesteerd.
Euronext kon in 2026 tot nu toe dertig nieuwe noteringen bijschrijven — het beste halfjaar sinds begin 2021. Grote tech-IPO’s ontbreken vooralsnog in de Europese pijplijn, al verwacht bank BNP Paribas dat de Amerikaanse dynamiek ook in Europa tot tech-beursgangen zal leiden. De voornaamste kanshebber is de in Londen gevestigde online bank Revolut.
Defensie trekt de kar
Voorlopig zijn het vooral defensiebedrijven die de Europese IPO-markt aanjagen. Begin dit jaar ging het Tsjechische defensiebedrijf CSG naar de Amsterdamse beurs. In Noorwegen volgde wapenfabrikant Kongsberg met de afsplitsing van zijn maritieme divisie. De Frans-Duitse tankbouwer KNDS komt deze zomer met een notering in zowel Frankfurt als Parijs, en de in Hengelo gevestigde wapenproducent Destinus volgt waarschijnlijk in 2027.
Boujnah verklaart de populariteit van defensie-IPO’s vanuit drie factoren. „Allereerst het aantrekkelijke rendement: overheden investeren in defensie, dus omzetten zullen stijgen. Dat is een verschil met de VS — de dreiging van de Oekraïne-oorlog voel je in Europa veel sterker, en daarmee de noodzaak meer te besteden aan defensie.” Daarnaast willen bestaande aandeelhouders hun belang verzilveren, en hebben bedrijven kapitaal nodig om productiecapaciteit op te schalen. „Als Europa sneller en op grotere schaal wil produceren in de defensiesector, is consolidatie noodzakelijk.”
Energie als volgende golf
Op de vraag welke sector na defensie de volgende piek aan beursgangen zal kennen, antwoordt Boujnah zonder aarzeling: „Energie.”
Zijn redenering is concreet. In de meeste Europese landen is ongeveer de helft van het elektriciteitsnet meer dan veertig jaar oud. De behoefte aan kapitaalinvesteringen is aanzienlijk, zowel voor verduurzaming als voor uitbreiding van de capaciteit. „Veranderende energiebehoeftes, zoals het toegenomen gebruik van video- en telecomtechnologie, dragen daaraan bij. Ook de opmars van energie-intensieve datacentra die nodig zijn voor AI-toepassingen levert een belangrijke bijdrage aan de noodzaak om het elektriciteitsnet te updaten en uit te breiden.”
Dubbelcijferige groei bij Euronext zelf
Een aanhoudende stroom aan beursgangen zou ook Euronext zelf ten goede komen. Het bedrijf noteerde al acht kwartalen op rij dubbelcijferige omzetgroei, met 528 miljoen euro in de eerste drie maanden van 2026. Zowel de sterk gestegen aandelenkoersen als de volatiliteit van vorig jaar — toen Donald Trump een wereldwijde handelsoorlog ontketende — droegen daaraan bij.
Toch benadrukt Boujnah dat Euronext allang meer is dan een platform voor aandelenhandel. Slechts 17 procent van de omzet is nog afkomstig uit aandelenhandel. Nog eens 23 procent komt uit andere handelsactiviteiten, waaronder grondstoffen, energie, valuta en staatsobligaties. De resterende 60 procent stamt uit activiteiten die niet afhankelijk zijn van handelsvolumes, zoals de verkoop van data aan derden en het afwikkelen van transacties. „We doen echt ons best om te diversifiëren”, aldus Boujnah.
Eén Europese kapitaalmarkt
Gevraagd naar de wenselijkheid van één pan-Europese beurs — naar analogie van de geïntegreerde Amerikaanse kapitaalmarkt — reageert Boujnah nuchter. „Wij zijn de leidende Europese beursuitbater, dus die pan-Europese aandelenmarkt bestaat al: Euronext.”
Wat hij wel bepleit, is één Europese toezichthouder, bijvoorbeeld via ESMA, de Europese autoriteit voor effecten en markten. „Nu zie je nog lokale verschillen in hoe regelgeving wordt toegepast en gehandhaafd. Maar als we Europese kampioenen willen hebben, zoals Mario Draghi het graag ziet, zullen we echt over nationale voorkeuren en sentimenten heen moeten stappen.”