Een stille deal met grote gevolgen
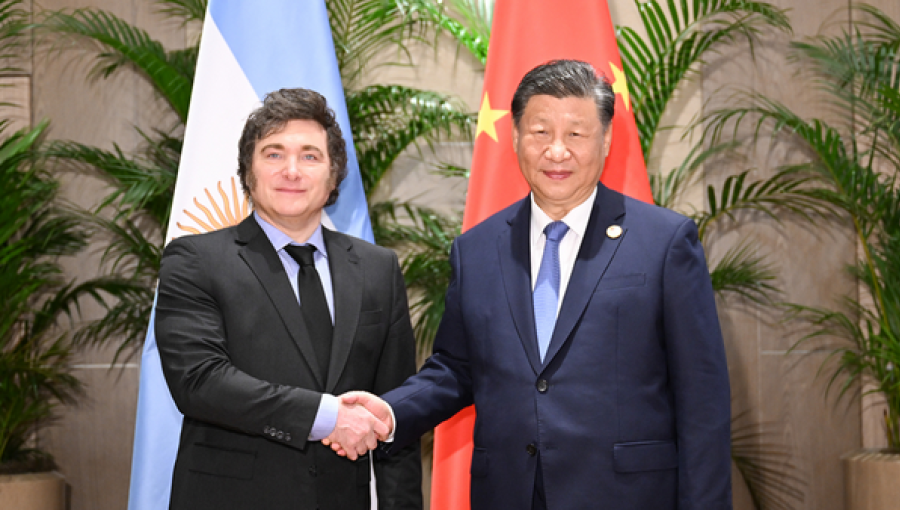
Argentinië en China hebben hun valutaswapovereenkomst met vijf jaar verlengd. Weinig nieuws haalt zo onopvallend de financiële pagina’s, terwijl de implicaties aanzienlijk zijn. Om te begrijpen wat er werkelijk speelt, is het nodig terug te gaan naar de basis: wat is een valutaswap, waarom sloten deze twee landen zo’n deal, en wat zegt de verlenging over de bredere geopolitieke en economische verhoudingen?
Wat is een valutaswap eigenlijk?
Een valutaswapovereenkomst — in het Engels een currency swap line — is een afspraak tussen twee centrale banken om elkaars valuta tijdelijk te lenen tegen een vooraf vastgestelde wisselkoers. Het mechanisme is relatief eenvoudig: land A leent valuta van land B, gebruikt die om internationale betalingen te doen of reserves aan te vullen, en betaalt later terug in eigen munt.
Voor Argentinië is dit instrument van bijzonder belang. Het land kampt al jaren met een chronisch tekort aan harde valuta, met name Amerikaanse dollars, die nodig zijn om importen te betalen en buitenlandse schulden te bedienen. De Chinese yuan — de renminbi — is geen wereldreservemunt zoals de dollar, maar biedt Argentinië toch enige speelruimte wanneer de dollarreserves krap zijn.
Hoe groot is de deal en hoe lang loopt hij al?
De swaplijn tussen de Argentijnse centrale bank en de Volksbank van China bestaat al meer dan een decennium. Het akkoord heeft een omvang van omgerekend circa 18 miljard dollar, wat het een van de grootste bilaterale swaplijnen is die China wereldwijd heeft afgesloten. De verlenging met vijf jaar geeft beide partijen zekerheid op de middellange termijn en signaleert dat de samenwerking niet incidenteel is, maar structureel van aard.
China heeft vergelijkbare swaplijnen met tientallen landen afgesloten als onderdeel van een bredere strategie om de internationale rol van de renminbi te vergroten. Argentinië past in dat patroon, maar is door zijn economische kwetsbaarheid een bijzonder geval: het land is voor zijn financiële stabiliteit in hoge mate afhankelijk van externe steun.
Waarom wil Argentinië deze lijn verlengen?
De motivatie aan Argentijnse kant is pragmatisch. Het land heeft onder president Javier Milei een ingrijpend bezuinigingsprogramma doorgevoerd en probeert tegelijkertijd de valutacontroles te versoepelen en de peso te stabiliseren. In die context zijn de Chinese yuan-reserves die via de swap beschikbaar zijn een nuttige buffer, ook al zijn ze niet direct inwisselbaar voor dollars.
Bovendien is China Argentinië’s op één na grootste handelspartner, na Brazilië. Een groot deel van de Argentijnse soja-export gaat naar China, terwijl Argentinië Chinese goederen en investeringen importeert in sectoren als energie en infrastructuur. De swaplijn ondersteunt die handelsstroom direct, omdat Argentijnse importeurs in bepaalde gevallen yuan kunnen gebruiken in plaats van schaarse dollars.
Wat heeft China hieraan?
Voor Beijing is de verlenging eveneens strategisch. China bevordert actief het gebruik van de renminbi in internationale transacties, een proces dat in financiële kringen wordt aangeduid als internationaliserering van de yuan. Elke swaplijn die wordt verlengd of uitgebreid, vergroot het netwerk van landen dat bereid is de Chinese munt te accepteren als betaalmiddel of reservevaluta.
Daarnaast heeft China aanzienlijke economische belangen in Argentinië, van lithiummijnen tot spoorwegprojecten. Een stabiele financiële relatie beschermt die investeringen en houdt de deur open voor verdere samenwerking. De swap is daarmee niet louter een technisch instrument, maar ook een diplomatiek signaal.
Is dit een risico voor Argentinië?
De kritische vraag is of Argentinië met deze overeenkomst te afhankelijk wordt van China. Dat risico is reëel, maar moet worden genuanceerd. De swap geeft Argentinië ademruimte, maar lost de structurele problemen van het land — een hoge inflatie, een zware schuldenlast en een beperkte productiviteitsbasis — niet op. Het is een instrument, geen oplossing.
Tegelijkertijd is het alternatief voor Argentinië niet aantrekkelijker. Toegang tot westerse kapitaalmarkten is beperkt zolang het land niet volledig uit zijn schuldproblemen is gekomen. Het IMF blijft een belangrijke gesprekspartner, maar stelt strenge voorwaarden. In die context is de Chinese swaplijn voor Buenos Aires minder een ideologische keuze dan een noodgedwongen pragmatische stap.
Wat zegt dit over de bredere geopolitieke verhoudingen?
De verlenging past in een patroon dat zich over meerdere continenten aftekent: China versterkt zijn financiële aanwezigheid in landen die door westerse instellingen onvoldoende worden bediend of onder zware economische druk staan. Dat leidt niet automatisch tot politieke afhankelijkheid, maar creëert wel langdurige economische bindingen die moeilijk te verbreken zijn.
Voor Europa en de Verenigde Staten is dit een signaal dat het mondiale financiële systeem — nog altijd gedomineerd door de dollar — geleidelijk wordt aangevuld met alternatieve structuren. De yuan vervangt de dollar niet, maar wint wel terrein in de marges. Argentinië is daarin geen uitzondering, maar een illustratief voorbeeld van een bredere trend die aandacht verdient.