Een centrale bank op de achtergrond
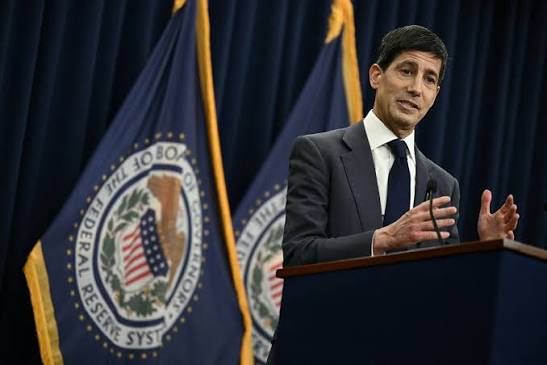
Het is een opmerkelijk signaal vanuit Washington: de vermoedelijke nieuwe voorzitter van de Federal Reserve, Kevin Warsh, zou willen dat de Amerikaanse centrale bank een kleinere rol speelt op de financiële markten. Concreet overweegt hij het aantal jaarlijkse vergaderingen van het Federal Open Market Committee — het beleidsbepalende orgaan van de Fed — terug te brengen. Dat klinkt als een technische ingreep, maar de implicaties reiken verder.
Dat meldt zakenbank Barclays, op basis van een analyse van analist Michael McLean en econoom Jonathan Millar. Zij plaatsen het voorstel in een bredere discussie over de manier waarop de Fed communiceert, hoe zij haar balans beheert en in welke mate zij activaprijzen en marktverwachtingen actief zou moeten sturen.
Minder vergaderingen, minder invloed
De Federal Reserve Act schrijft voor dat het FOMC minimaal vier keer per jaar bijeenkomt. In de praktijk vergadert het comité momenteel acht keer per jaar. Tijdens zijn bevestigingshoorzitting in april liet Warsh aan senator Ruben Gallego weten dat vier vergaderingen onvoldoende zouden zijn, maar dat een aantal boven de vier wel passend leek. Waar precies, liet hij open.
Minder vergaderingen zouden goed aansluiten bij wat Barclays omschrijft als Warsh’ bredere ambitie: een Fed die een kleinere schaduw werpt over de financiële markten. Minder bijeenkomsten betekent minder momenten waarop beleggers en handelaren hun posities afstemmen op verwachte Fed-signalen. Het zou marktpartijen dwingen zich meer te richten op economische data en marktprijzen zelf, in plaats van op de interpretaties van centrale bankiers.
Daar komt nog een praktisch argument bij. Elke vergadercyclus brengt een aanzienlijke werklast met zich mee: economische prognoses, persconferenties, dot plots, notulen. Minder vergaderingen verlichten die last en verminderen de hoeveelheid forward guidance die de markt te verwerken krijgt.
De keerzijde van minder flexibiliteit
Barclays is niet onverdeeld positief over het idee. De bank wijst op reële nadelen die niet mogen worden onderschat. Een minder frequent vergaderschema maakt het FOMC minder wendbaar. Als de economie snel verandert — door een plotselinge recessie, een financiële schok of een onverwachte inflatiestijging — heeft het comité minder gelegenheden om tijdig bij te sturen.
Bovendien vermindert het de mogelijkheden om uit te leggen hoe beleidsmakers binnenkomende economische cijfers interpreteren. Transparantie en communicatie zijn de afgelopen decennia juist uitgegroeid tot kernonderdelen van het monetaire beleid. Minder vergaderingen betekent minder vensters op het denken van de Fed.
Er is ook een paradoxaal effect denkbaar. Doordat elke vergadering zeldzamer wordt, neemt het gewicht ervan toe. Markten zullen elke bijeenkomst met nog grotere aandacht volgen, wat de marktfocus op individuele beslissingen juist kan versterken in plaats van verzwakken — het tegenovergestelde van wat Warsh beoogt.
Een bredere koerswijziging
Het voorstel over vergaderfrequentie staat niet op zichzelf. Het past in een heroverweging van de rol die de Federal Reserve de afgelopen jaren heeft ingenomen. Critici — ook buiten de kring van Warsh — vinden dat de centrale bank te dominant is geworden in het sturen van marktgedrag, en dat beleggers te afhankelijk zijn geraakt van Fed-communicatie als kompas. Die afhankelijkheid, zo luidt het argument, verstoort de prijsvorming en ondermijnt de zelfredzaamheid van markten.
Of Warsh zijn plannen ook daadwerkelijk kan doorvoeren, hangt af van zijn benoeming en de politieke steun die hij daarvoor weet te mobiliseren. Voorlopig blijft het bij signalen en overweging. Maar de richting die hij uitwijst, is duidelijk genoeg: een Federal Reserve die bewust een stap terugzet, en de markten meer aan zichzelf overlaat.