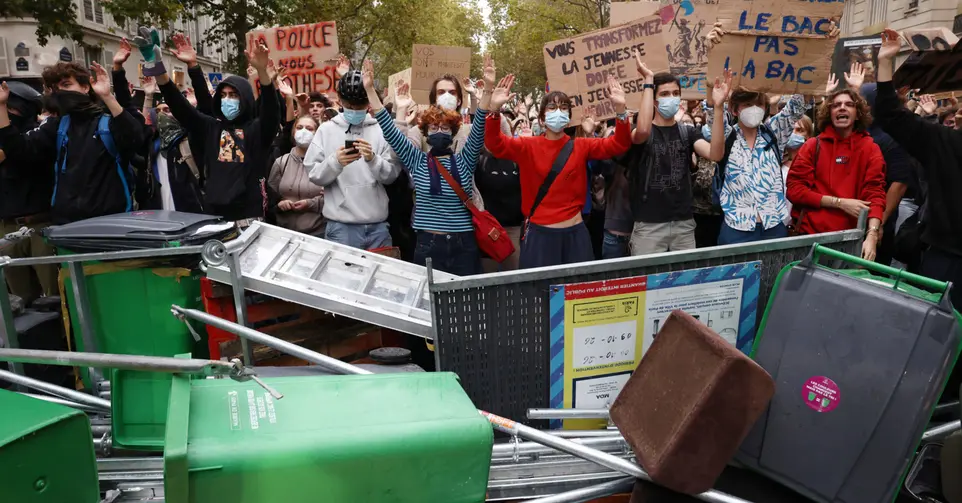
Het ging snel. Op maandagochtend, terwijl de eerste berichten over het roerige weekend nog vers waren, overschreed de Franse tienjaarsrente de grens van 5%. Een niveau dat meer dan 24 jaar niet meer was bereikt, en dat nu in enkele handelssessies werd bereikt op de golven van politieke onrust. De directe aanleiding waren gewelddadige demonstraties die in meerdere Franse steden ontaardden in rellen, en die bij beleggers de vraag opwierpen of de regering nog in staat is haar begrotingsconsolidatieprogramma geloofwaardig door te voeren.
Het wetsvoorstel voor de begroting van 2027 vormt het brandpunt van de zorgen. Het debat daarover woedde deze week in het Franse parlement, maar een stemming over het inkomstenhoofdstuk op dinsdag bood weinig soelaas. Marktpartijen beoordeelden de uitkomst als onvoldoende doorslaggevend: de politieke onzekerheid bleef intact, en met nieuwe demonstraties aangekondigd voor het weekend hield de druk op de obligatiemarkt aan. Beleggers kochten geen geruststelling, zij kochten risicopremie.
De OAT-Bund-spread — het verschil in rente tussen Franse en Duitse staatsobligaties met een looptijd van tien jaar — liep op tot maar liefst 160 basispunten, een stijging van 22 basispunten in één week. Berlijn betaalt 3,41% op zijn tienjaarsschuld. Parijs betaalt 5%. Dat verschil is niet slechts een technisch getal: het weerspiegelt het oordeel van de financiële markten over de relatieve betrouwbaarheid van twee eurolanden. Frankrijk wordt zowel absoluut als relatief afgestraft, en dat onderscheid is van belang.
Ter vergelijking: ook de Italiaanse tienjaarsrente steeg licht, tot 4,57%, een toename van 10 basispunten over de week. Maar die beweging valt in het niet bij de Franse. Zowel Frankrijk als Italië stond begin augustus nog op 4%; sindsdien hebben de twee landen een sterk uiteenlopend pad gevolgd. De besmetting blijft beperkt, en dat is veelzeggend. De spanningen concentreren zich op Parijs, wat onderstreept dat de huidige crisis een overwegend idiosyncratisch karakter heeft — een Frans probleem, niet een Europees.
Ook de euro ontsnapte niet aan de turbulentie. Valutahandelaren brachten de zwakte van de eenheidsmunt expliciet in verband met de verslechterende Franse begrotingsvooruitzichten. De wisselwerking tussen obligatie- en valutamarkten versterkt het signaal: wanneer twee markten tegelijk dezelfde richting op bewegen, is de boodschap moeilijk te negeren. De vraag is niet langer of de markten ongerust zijn, maar hoe lang de Franse politiek zich die ongerustheid kan veroorloven te negeren.
Op het bredere rentelandschap valt op dat Amerikaanse staatsobligaties een tegengestelde beweging lieten zien. De tienjaarsrente in de Verenigde Staten daalde met 10 basispunten naar 5,12%, de dertigjarige zelfs met 14 basispunten naar 5,43% — een teken dat beleggers elders juist op zoek gingen naar veiligheid. De Duitse Bund zakte licht naar 3,41%. Het contrast met de Franse OAT kon nauwelijks groter zijn: terwijl veilige havens werden opgezocht, betaalde Parijs de prijs van aanhoudende politieke onzekerheid.
Wat hier uiteindelijk op het spel staat, is meer dan een rentecijfer. Achter de 5%-grens schuilt een dieper vraagstuk over het vermogen van de Franse staat om zijn begrotingshuishouding op orde te brengen in een politiek klimaat dat daarvoor nauwelijks ruimte lijkt te bieden. Elke nieuwe demonstratie, elk uitgesteld parlementair besluit, vertaalt zich onmiddellijk in hogere financieringskosten. En die kosten dragen uiteindelijk gewone burgers — via hogere belastingen, bezuinigingen of een krimpende marge voor publieke investeringen. De obligatiemarkt is geen abstractie. Het is een rekening die vroeg of laat gepresenteerd wordt.